有色金属2026年投资路线图 核心龙头股开启黄金十年,高性能有色金属迎来发展新纪元

(导语)在全球能源转型、高新科技产业升级以及地缘政治格局重塑的大背景下,有色金属行业正经历一场深刻的变革。2026年,被视为有色金属特别是高性能有色金属开启“黄金十年”的关键节点。本文将深入剖析有色金属2026年投资路线图,聚焦核心龙头股,挖掘高性能有色金属的巨大潜力。
一、宏观视角:为什么是有色金属?为什么是现在?
1. 能源转型与电气化的核心载体
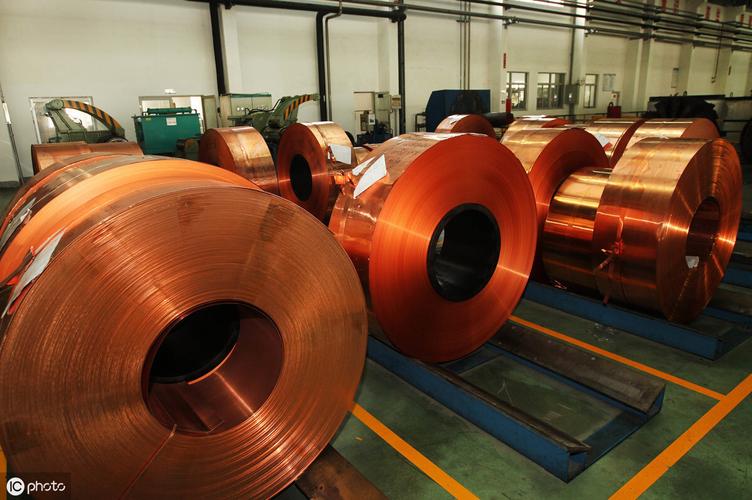
铜、铝等基础有色金属是电网升级、新能源汽车、光伏风电等领域的“血管”与“骨骼”。随着全球主要经济体碳中和目标的推进,需求增长具备高度确定性。
2. 高科技与高端制造的“维生素”
高性能有色金属(如稀土、钨、钼、钛、高温合金等)是航空航天、国防军工、半导体、机器人、精密仪器等尖端领域不可或缺的关键材料。其技术壁垒高、附加值大,是衡量一国高端制造水平的重要标志。
3. 供给刚性约束与库存周期
全球主要矿山品位下降、资本开支不足,以及资源民族主义抬头,导致供给端增长缓慢。而需求端在2026年前后有望迎来新一轮补库周期,供需格局趋紧。
二、2026年投资路线图:三大主线与核心龙头
主线一:工业金属的“定海神针”——铜、铝
逻辑: 铜是电气化时代的“新石油”,铝是轻量化的王者。2026年,随着新能源基建和电网投资落地,铜铝价格中枢有望上移。
核心龙头股:
• 紫金矿业: 全球矿业巨头,铜金资源储量丰富,成本控制能力强,具备穿越周期的成长性。
• 洛阳钼业: 拥有TFM、KFM等世界级铜钴矿,钴资源布局契合新能源电池需求爆发。
• 中国铝业: 铝行业全产业链龙头,受益于电解铝产能天花板和需求结构优化。
• 云铝股份: 绿色水电铝龙头,低碳优势明显,契合ESG投资趋势。
主线二:新能源金属的“风起云涌”——锂、钴、镍
逻辑: 尽管短期供需错配导致价格波动,但长期看,新能源汽车和储能对锂钴镍的需求依然强劲。2026年,行业洗牌后,拥有优质资源和技术的一体化企业将胜出。
核心龙头股:
• 赣锋锂业: 全球锂业龙头,资源布局全球化,提锂技术领先,锂电池回收业务形成闭环。
• 华友钴业: 钴镍一体化龙头,深度绑定下游电池巨头,印尼镍项目放量带来新增长极。
• 天齐锂业: 全球顶级锂矿资源拥有者,财务状况改善后,业绩弹性巨大。
主线三:高性能有色金属的“隐形冠军”——稀土、钨、钛、高温合金
逻辑: 这是本文重点强调的“黄金十年”核心赛道。高性能有色金属直接服务于国家安全和尖端科技,国产替代和自主可控需求迫切,政策扶持力度大,行业成长空间广阔。
核心龙头股:
• 北方稀土: 轻稀土龙头,受益于稀土配额制和新能源、风电等领域需求增长。
• 中国稀土: 中重稀土整合平台,资源稀缺性突出,战略价值极高。
• 厦门钨业: 钨钼、稀土、能源新材料三大主业协同发展,硬质合金和光伏钨丝需求旺盛。
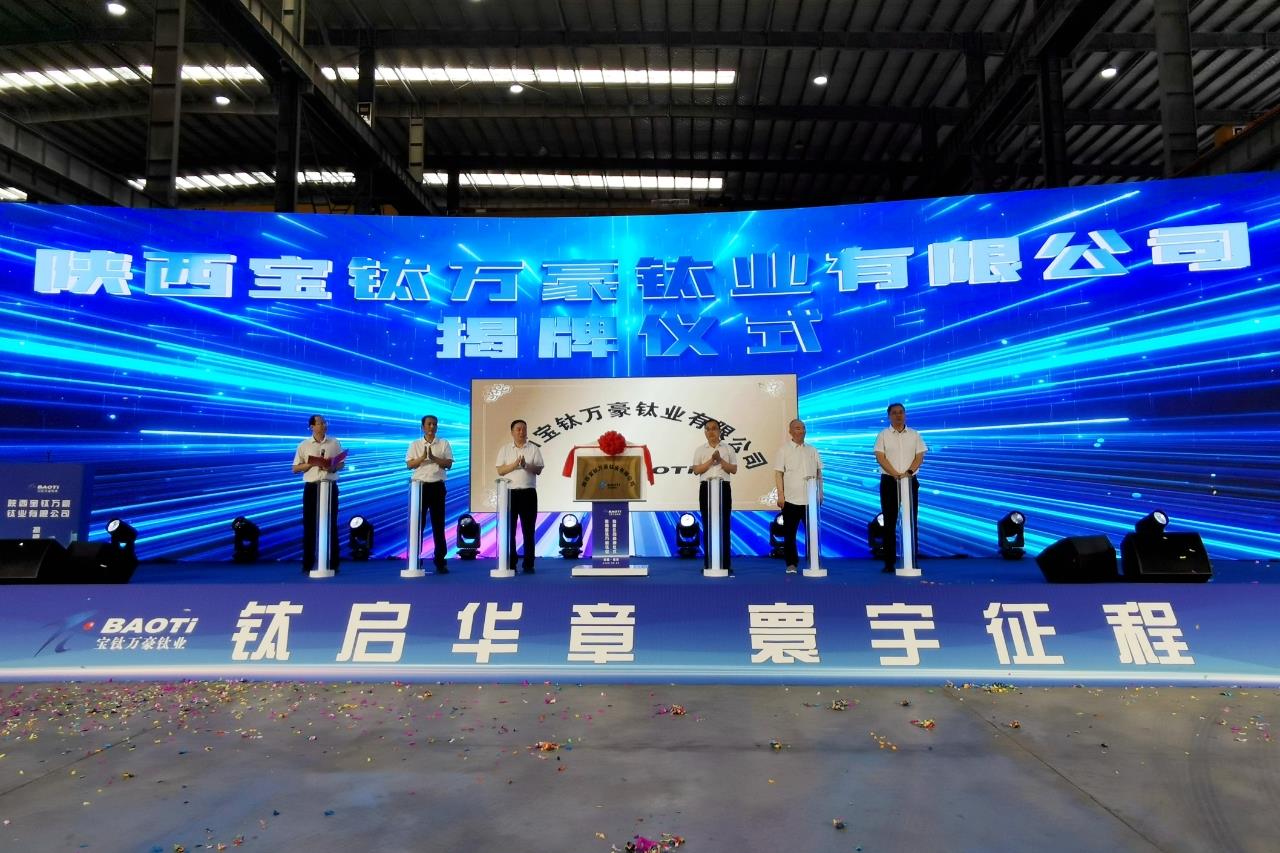
• 宝钛股份: 钛材龙头,航空航天、海洋工程、化工等领域需求持续增长,高端钛材国产替代加速。
• 抚顺特钢: 高温合金龙头,深入参与航空航天、核电、燃气轮机等高端装备制造。
• 图南股份: 高温合金及特种不锈钢领域的新锐,在航空发动机和燃气轮机市场具有竞争力。
三、高性能有色金属的“黄金十年”逻辑再审视
1. 需求爆发:从“陆海空天”到“万物互联”
航空航天: 高推重比航空发动机、航天器需要大量高温合金、钛合金。
国防军工: 导弹、雷达、隐身材料对稀土、钨、钼等关键材料需求......
新能源: 风电发电机、新能源汽车驱动电机对稀土永磁材料需求......
半导体与电子: 高纯金属、靶材、封装材料对高性能有色金属需求......
机器人: 精密减速器、伺服电机需要高性能磁材和合金材料。
2. 供给壁垒:技术、资质与资源的三重护城河
高性能有色金属的提纯、合金化、加工技术难度极高,研发周期长,客户认证壁垒森严。上游资源(如稀土矿、钨矿)受到国家开采指标严格管控,供给弹性小。
3. 国产替代:从“卡脖子”到“自强自立”
在国际贸易摩擦和技术封锁背景下,关键材料自主可控上升为国家战略。高性能有色金属作为“卡脖子”环节,将得到政策和资金的重点支持,国内龙头企业有望加速替代进口,实现份额提升。
四、投资策略与风险提示
投资策略:
- 优先配置资源自给率高、技术领先的一体化龙头。
- 关注受益于高端制造和国产替代的高性能有色金属细分龙头。
- 把握新能源金属的周期底部布局机会,精选成本优势企业。
- 组合投资,适当分散,避免单一个股波动风险。
风险提示:
- 全球宏观经济衰退,导致工业金属需求不及预期。
- 新能源技术路线变更,导致部分金属需求下降。
- 海外矿山投产超预期,供给过剩打压价格。
- 政策风险:资源国加税、出口限制等。
- 技术替代风险:新材料出现替代现有有色金属。安全边际与成长性俱佳。谨防盲目追高,理性分析估值,在行业波动中寻找穿越周期的核心资产。
五、拥抱有色金属的大时代
2026年,有色金属行业不再是简单的周期轮回。能源革命、科技竞赛和国家安全交织,赋予了行业新的成长属性。从基础金属的稳健增长,到新能源金属的弹性爆发,再到高性能有色金属的战略崛起,一条清晰的投资路线图已经绘就。核心龙头股,特别是高性能有色金属领域的领军者,有望开启长达十年的黄金发展期。投资者需要以更广阔的视野、更深入的研究,去把握这场由“工业味精”到“战略支柱”的历史性机遇。
如若转载,请注明出处:http://www.bynly.com/product/8.html
更新时间:2026-10-30 05:47:29